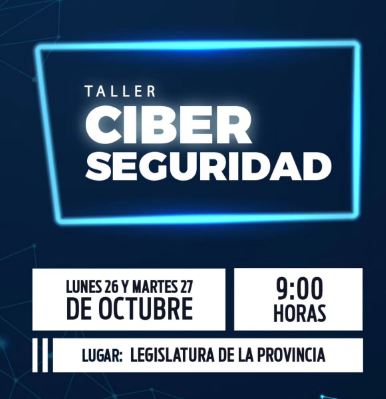
La Legislatura de La Rioja invita a participar de un taller de ciberseguridad
...

Pese a los beneficios fiscales y cambiarios que impulsa el Gobierno, las inversiones en agro, minería, petróleo y gas cayeron 11,3% durante 2024 y 2025 frente al promedio de 2021-2023. En hidrocarburos, los datos de 2026 también muestran retrocesos, mientras la caída de reservas, la fuga de divisas y la suba del Riesgo País complican el frente económico rumbo a las elecciones de 2027.
La promesa de Javier Milei de que la desregulación económica y los beneficios para las grandes empresas desatarían una ola de inversiones sigue sin reflejarse en los números. Pese al Régimen de Incentivo para Grandes Inversiones (RIGI), los cambios normativos y las ventajas otorgadas a sectores estratégicos, la inversión en agro, minería, petróleo y gas cayó 11,3% durante 2024-2025 en comparación con el promedio de 2021-2023, según un informe del Centro de Estudios Scalabrini Ortiz (CESO).
El panorama tampoco muestra una recuperación clara en los hidrocarburos, uno de los sectores que el oficialismo presenta como motor del crecimiento. De acuerdo con los datos citados por el centro de estudios, las inversiones acumularon una caída interanual del 20% en lo que va de 2026.
El contraste golpea uno de los argumentos centrales del modelo libertario: que liberar los mercados, reducir regulaciones y ofrecer incentivos a los grandes capitales alcanza para poner en marcha un ciclo sostenido de crecimiento. Mientras el Gobierno apuesta a los sectores exportadores, la industria, el comercio y la construcción siguen enfrentando dificultades, y las tensiones por la disponibilidad de dólares suman presión sobre la economía.
Entre sus principales incentivos se encuentran una alícuota reducida del Impuesto a las Ganancias para los proyectos adheridos, beneficios para la importación de determinados bienes de capital y un régimen específico para disponer de divisas generadas por exportaciones, sujeto a las condiciones y plazos establecidos por la normativa.
El objetivo oficial es reducir los costos y la incertidumbre que enfrentan las empresas al realizar inversiones millonarias y de largo plazo. A cambio, los proyectos deben cumplir requisitos de monto, actividad y presentación, además de las condiciones previstas para obtener y conservar los beneficios.
Sin embargo, la aprobación de un régimen de incentivos o el anuncio de un proyecto no significan que la inversión ya se haya concretado. Tampoco garantizan, por sí solos, que sus beneficios se distribuyan en el conjunto de la economía mediante más empleo, proveedores locales y mayores ingresos de divisas.
Ese es el punto central de la discusión: el Gobierno sostiene que ofrecer condiciones favorables al capital permitirá acelerar el crecimiento, pero los datos de inversión citados por el CESO muestran que, hasta ahora, no se produjo el boom generalizado que promete el oficialismo.
Sin embargo, los datos del CESO muestran que las ventajas concedidas no se tradujeron, hasta ahora, en un aumento general de la inversión en los sectores analizados. El retroceso plantea interrogantes sobre la capacidad de esa estrategia para generar actividad económica, empleo y un ingreso sostenido de divisas.
La dificultad es todavía mayor porque el Gobierno deposita buena parte de sus expectativas de crecimiento en actividades vinculadas con los recursos naturales, mientras otros rubros de la economía continúan rezagados.
A ese cuadro se suma una actividad económica que no logra consolidar una recuperación. Según los datos citados en el informe, el Estimador Mensual de Actividad Económica (EMAE) registró en julio una caída interanual del 1,4% y una baja mensual desestacionalizada del 2,9%.
El centro de estudios señaló que las inversiones promedio mensuales en las actividades de exploración y producción de petróleo y gas —conocidas como upstream— medidas en dólares corrientes cayeron un 6,9% en 2025-2026 frente a 2023-2024. El informe también consignó una contracción interanual acumulada del 20% durante 2026.
La cuestión no se limita al volumen de capital destinado a nuevos proyectos. Según el CESO, entre 2025 y 2026 el sector de hidrocarburos generó una demanda de divisas por motivos financieros de 4.832 millones de dólares, vinculada con operaciones como intereses y remisión de utilidades al exterior.
La cifra contrasta con la meta del 3% de crecimiento del Producto Bruto Interno contemplada por el Gobierno en el Presupuesto para el año analizado.
La diferencia entre ambas proyecciones refleja la incertidumbre sobre la velocidad de la recuperación. Aunque algunos sectores exportadores puedan mostrar dinamismo, eso no garantiza que el crecimiento se extienda al conjunto de la economía ni que se traduzca en una mejora generalizada de los ingresos y el empleo.
El desafío para la administración libertaria es que el impulso de las actividades vinculadas con los recursos naturales alcance para compensar las dificultades de la industria, el comercio y la construcción. Hasta ahora, las cifras de inversión citadas por el CESO no muestran que esa compensación esté asegurada.
El indicador mide la sobretasa que el mercado exige a la deuda argentina frente a los bonos del Tesoro estadounidense y funciona como una referencia del costo de financiamiento externo. Cuando sube, el acceso a los mercados internacionales se vuelve más caro y complejo.
En paralelo, los datos citados por el centro de estudios muestran que el superávit comercial de agosto, de 2.464 millones de dólares, debió convivir con una salida de 1.651 millones por intereses y dividendos y con compras de dólares para atesoramiento por 2.677 millones.
La combinación refleja una dificultad estructural: tener superávit comercial no garantiza que los dólares permanezcan en el país ni que las reservas aumenten. Los pagos financieros, las transferencias de utilidades y la dolarización de activos pueden absorber una parte importante de las divisas que ingresan por el comercio exterior.
En ese contexto, el Gobierno necesita mantener la confianza de los mercados y asegurar fuentes de financiamiento para enfrentar eventuales turbulencias cambiarias, especialmente en la antesala de un nuevo año electoral.
Por ahora, el retroceso promedio de la inversión en agro, minería, petróleo y gas durante 2024-2025, junto con las cifras negativas informadas para los hidrocarburos en 2026, deja bajo presión la promesa oficial de un boom inversor.
El doctor Eduardo Rombolá explicó en Radio La Ciudad 94.7 que se trabaja de manera conjunta con el Ministerio de Educación para fortalecer la preve...
La Secretaría de la Mujer, a cargo de Karen Navarro, reunió a representantes de distintas áreas del Gobierno provincial para analizar indicadores, ...